
- English
- Español
- Português
- русский
- Français
- 日本語
- Deutsch
- tiếng Việt
- Italiano
- Nederlands
- ภาษาไทย
- Polski
- 한국어
- Svenska
- magyar
- Malay
- বাংলা ভাষার
- Dansk
- Suomi
- हिन्दी
- Pilipino
- Türkçe
- Gaeilge
- العربية
- Indonesia
- Norsk
- تمل
- český
- ελληνικά
- український
- Javanese
- فارسی
- தமிழ்
- తెలుగు
- नेपाली
- Burmese
- български
- ລາວ
- Latine
- Қазақша
- Euskal
- Azərbaycan
- Slovenský jazyk
- Македонски
- Lietuvos
- Eesti Keel
- Română
- Slovenski
- मराठी
- Srpski језик

L'ascesa dell'industria cinese dei pannelli per display rimodella il panorama tecnologico globale
Nel 2025, l’industria cinese dei pannelli per display ha raggiunto un punto di flessione storico. TCL Technology prevede che il suo utile netto annuale sarà quasi triplicato, con i ricavi di TCL CSOT che supereranno per la prima volta i 100 miliardi di RMB. BOE, nel frattempo, ha superato i 100 miliardi di RMB di ricavi solo nella prima metà dell’anno, con un utile netto in aumento di quasi il 40%. Le prestazioni stellari di questi due colossi del settore hanno inviato un segnale rassicurante all’intera catena di fornitura, che aveva trascorso l’ultimo anno concentrandosi sul controllo della produzione e sulla stabilizzazione dei prezzi.
Ancor più significative dei risultati finanziari sono state due acquisizioni che hanno radicalmente rimodellato il panorama del settore. TCL CSOT ha acquisito la linea di produzione LCD di LG a Guangzhou, mentre BOE ha portato sotto la sua ala protettrice la linea di generazione G8.6 di Rainbow Optoelectronics. Con questi accordi, gli operatori coreani hanno ceduto la loro ultima roccaforte nel segmento degli LCD di grandi dimensioni, segnando la fine della loro presenza nel settore. Una nuova era, dominata dal “duopolio” cinese, è ufficialmente iniziata, ponendo fine definitivamente alla guerra trentennale dei pannelli LCD, con le imprese cinesi che ne sono emerse vittoriose.
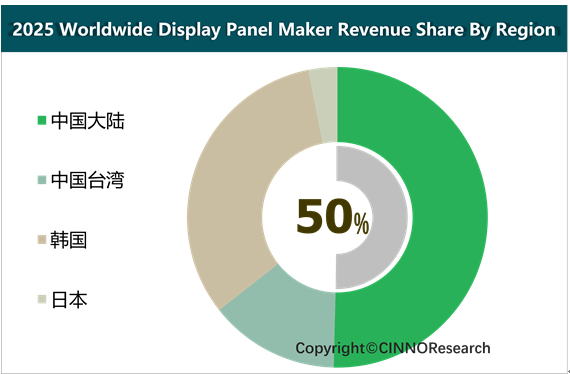
Storicamente, il settore LCD è stato caratterizzato da una brutale concorrenza ciclica. I passaggi generazionali nelle linee di produzione hanno innescato oscillazioni pendolari tra carenze ed eccessi di offerta. I nuovi entranti potevano scavalcare gli operatori storici entrando direttamente nelle generazioni più elevate, mentre gli attori consolidati spesso si ritrovavano intrappolati da enormi costi irrecuperabili, costretti a sostenere la produzione anche in perdita durante le guerre dei prezzi. È stato proprio attraverso investimenti anticiclici e una notevole resistenza che le aziende cinesi hanno resistito alla tempesta e hanno messo fuori gara i loro rivali giapponesi e coreani.
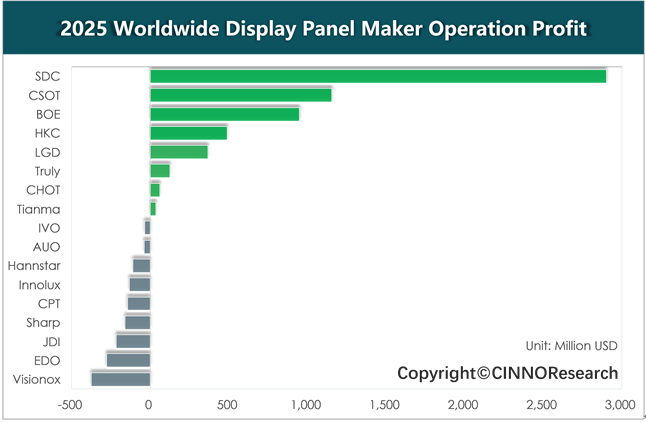
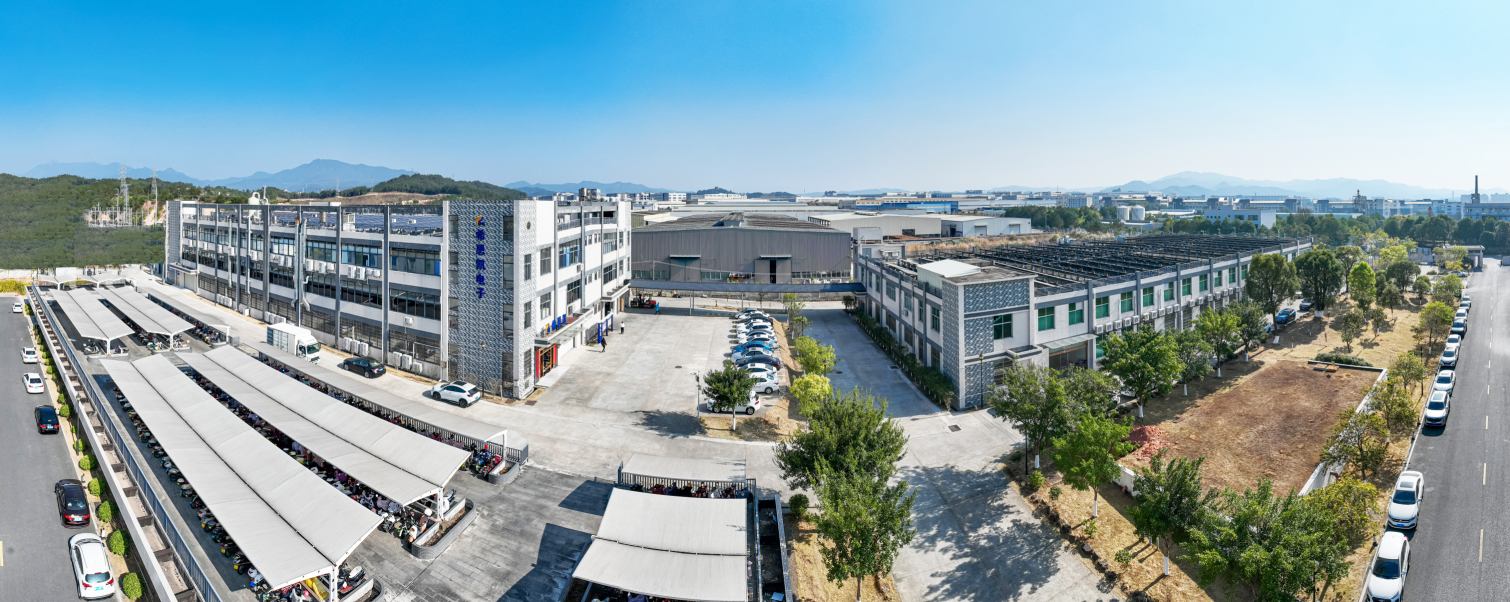
In particolare, la prosperità del settore non è sostenuta solo dai due giganti. Mentre dominano il mercato dei prodotti standard di grandi dimensioni, una coorte di “campioni nascosti” concentrati su segmenti di nicchia costituisce la spina dorsale del settore. Aziende come CNK Electronics, un attore più piccolo ma leader, hanno ottenuto vantaggi competitivi insostituibili attraverso una profonda specializzazione nel controllo industriale, display automobilistici, applicazioni per la casa intelligente e altri scenari differenziati, supportati da capacità di servizio agili e reattive. Queste PMI specializzate e innovative, insieme al duopolio, costituiscono un ecosistema multistrato e completo per l'industria cinese dei display.
Ignorare la “tecnologia legacy” come un peso rischia di privare la linfa vitale dell’innovazione di prossima generazione. Il progresso tecnologico in mostra è intrinsecamente continuo: i profitti sostanziali delle aziende mature spesso fungono da “deposito di munizioni” critico che finanzia la ricerca e lo sviluppo per ciò che verrà dopo. Le aziende coreane, che hanno dominato il settore LCD per oltre un decennio, hanno incanalato un flusso di cassa costante nello sviluppo degli OLED, assicurandosi il primato. Il Giappone, al contrario, aveva già mostrato segni di declino nella tarda era degli LCD, non disponeva delle risorse finanziarie per sostenere la ricerca e lo sviluppo degli OLED durante la sua infanzia, e da allora è stato ridotto a un semplice spettatore.
Per le aziende cinesi, questa vittoria significa molto di più del dominio degli LCD. Dopo essersi assicurata la leadership nel settore LCD, la Cina ha contemporaneamente accelerato a tutto gas gli investimenti nell’OLED e in altre tecnologie di visualizzazione di prossima generazione. Le solide fondamenta costruite sul campo di battaglia LCD ora forniscono ampie “rifornimenti e munizioni” per il prossimo round di competizione tecnologica.
Non esiste un traguardo nella corsa del settore tecnologico: ogni finestra di leadership tecnologica è ingannevolmente breve. Oggi l'industria cinese dei pannelli per display è "emersa dal tunnel" solo dopo decenni di incessante lavoro e immensi sacrifici. Proteggere il display LCD non significava mai restare aggrappati al passato; si tratta di lanciarsi verso la prossima battaglia, più forti che mai, con una battaglia che deve essere vinta.
A proposito di CNK
Fondata a Shenzhen nel 2010, CNK Electronics (CNK in breve) ha ampliato la fabbrica leader a livello mondiale a Longyan, Fujian nel 2019. Si tratta di un "piccolo gigante" nazionale specializzato e innovativo specializzato nella progettazione, sviluppo, produzione e vendita di prodotti di visualizzazione. CNK offre ai clienti una gamma completa di moduli display, soluzioni e servizi convenienti di piccole e medie dimensioni con una qualità eccellente in tutto il mondo. Orientata alla tecnologia e all'alta qualità, CNK mantiene lo sviluppo sostenibile, lavora per offrire ai clienti servizi migliori e stabili.

